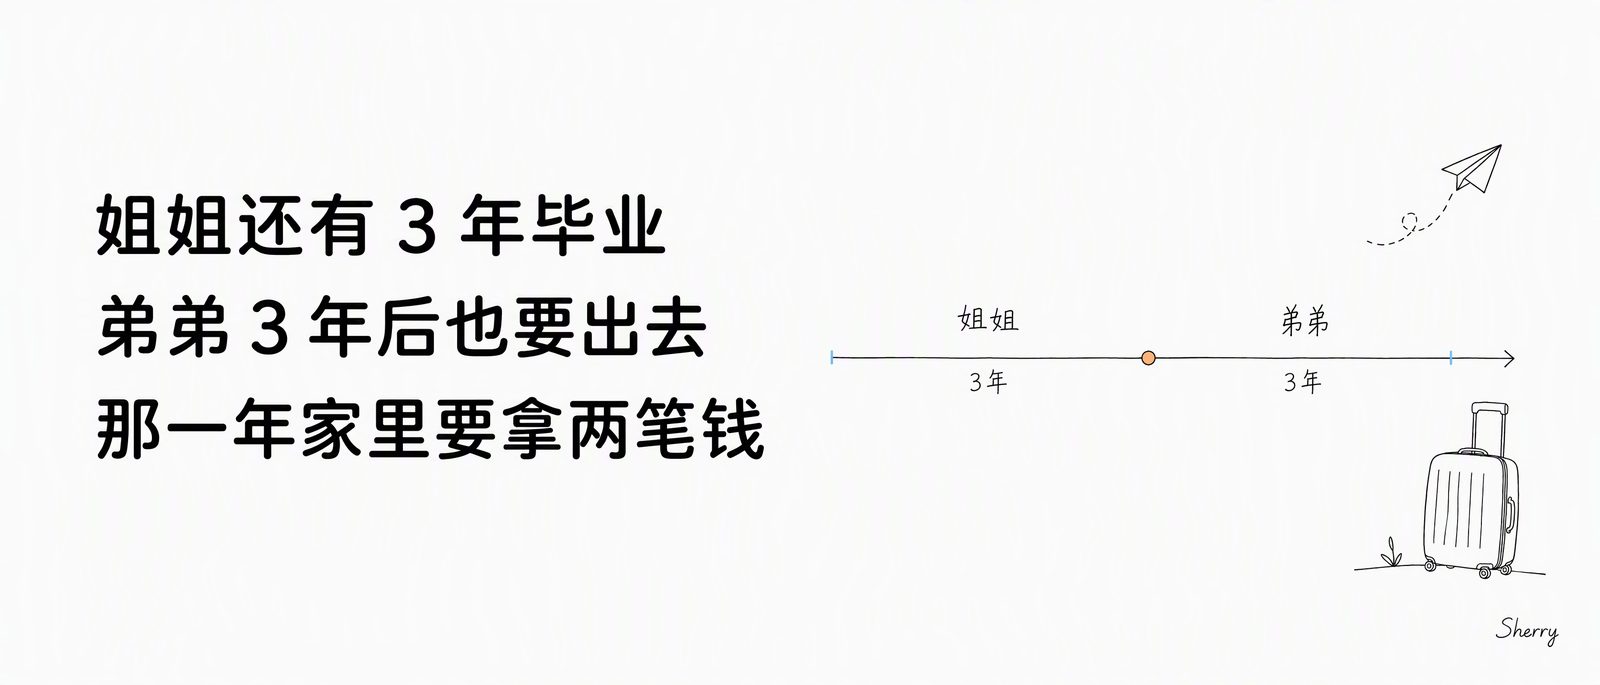
姐姐还有 3 年毕业,弟弟 3 年后也要出去,那一年家里要拿两笔钱
「一人一份」没错,可这两个孩子排到时间上拆不开——他们是一个接一个的。往后六年,没有一年能完全松下来。
姐姐刚出去读书,三年学制。弟弟刚上高中。
上个月吃饭,弟弟忽然说了一句:「以后我也想出去读。」
筷子停在半空。他爸妈对视了一眼,谁都没接话。
不是不同意。是那一刻两个人脑子里冒出来的是同一件事:如果两份钱只能先紧着一份,先紧着谁?
餐桌上最后出口的,是一句「再说吧」。一桌人低头继续吃饭。
这家人我们叫林家。他们的处境不是哪一户人家的,是几个二胎家庭共同遇到的情形。
一人一份,是最自然的想法
家里有两个孩子要出去读书,多数父母心里那笔账是这么算的:老大那份是多少,老二照着再来一份。公平,也不纠结。
多数家庭先算的是两份钱加起来要多少。真正容易漏掉的,是这两份钱分别落在哪一年。
姐姐先走,三年学制;弟弟比她晚三年。把两条线画到同一张纸上,是这样:
- 第 1 到第 3 年:姐姐在外面
- 第 4 年:姐姐毕业及过渡,弟弟出去
- 第 5 到第 6 年:弟弟在外面(姐姐这边可能还没完全交棒)
从头到尾,中间没有一个完整的空窗年。
第 4 年最挤。姐姐这边是毕业到落脚那一段还没完的支出,弟弟那边是押金、机票、头一期学费,两样落在同一个年头里。
「一人一份」没错,可这两个孩子拆不开——排到时间上,他们是一个接一个的。
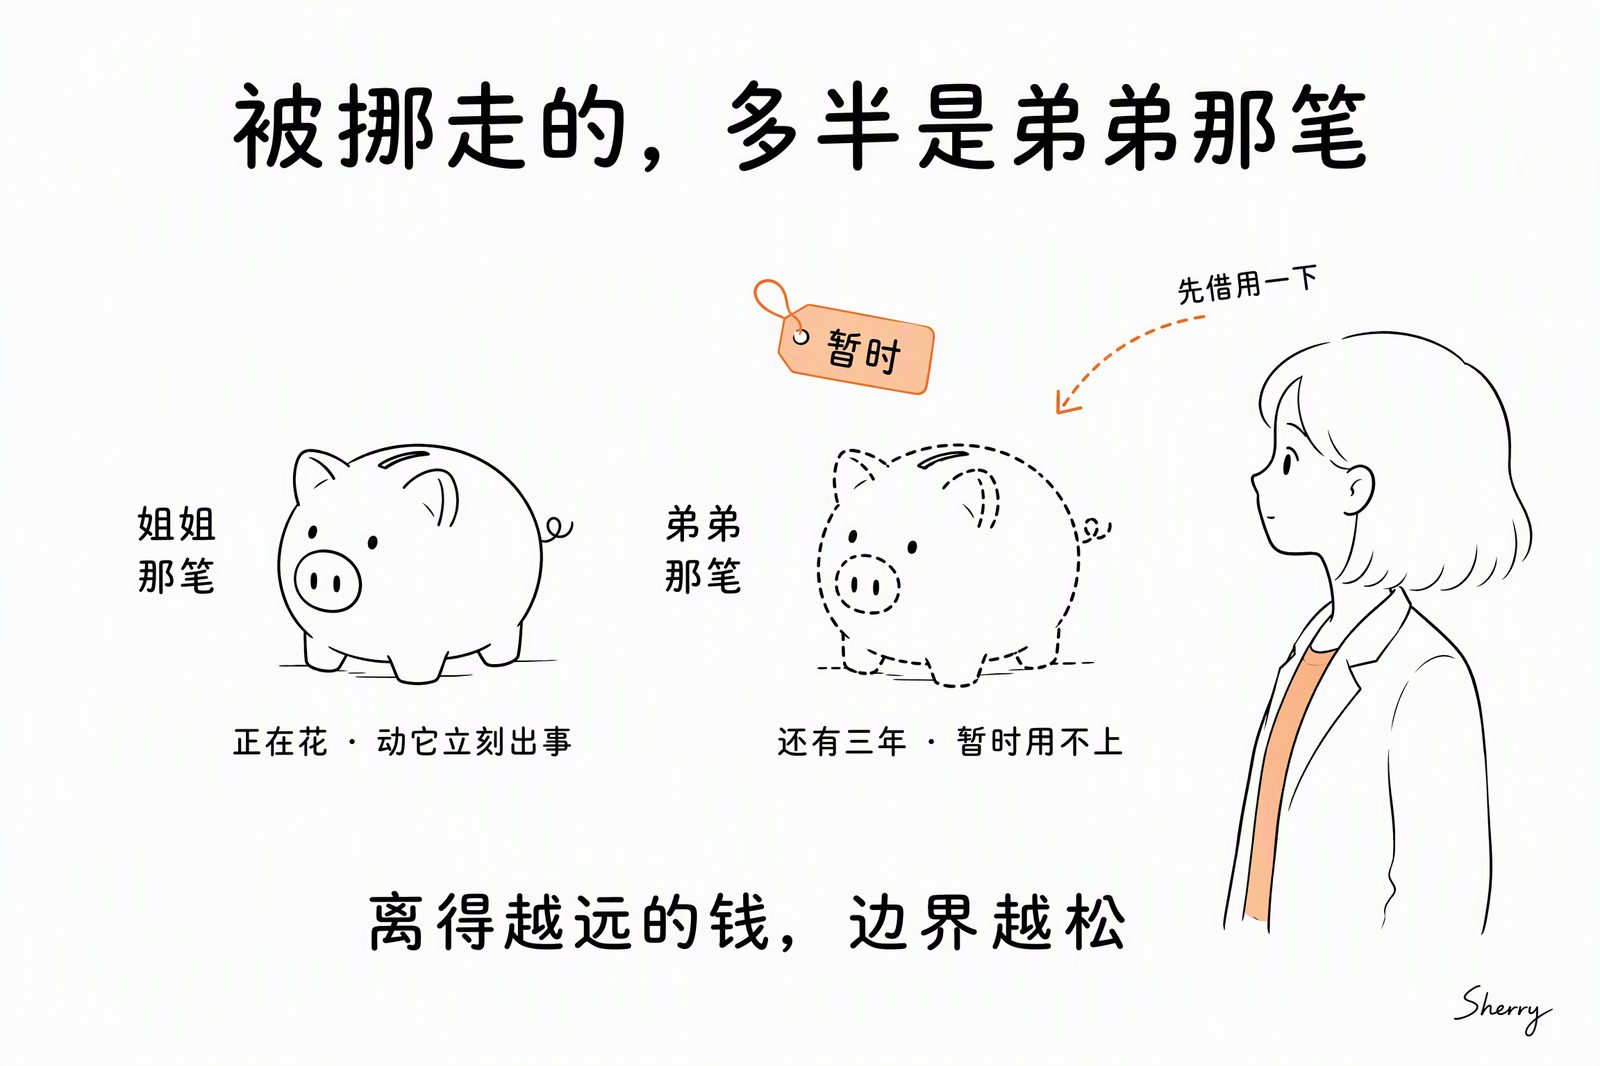
被挪走的,多半是弟弟那笔
姐姐那笔正在花着。这学期学费、下个月房租,动它立刻就出事,所以谁都不敢碰。
弟弟那笔不一样。还有三年才用得上。
因为还早,它的边界是松的。家里遇上急事,第一个想到的往往是它。先挪一下,反正还有三年,来得及补。
听起来也不是没道理。麻烦在于,补回来这件事,从来没被排进任何一张表里。
真要补回来,只有两个阶段:
一是在弟弟出发之前补,但那几年姐姐的支出可能还没完全结束;二是在弟弟开始读书以后,一边承担当年要交的钱,一边填之前留下的缺口。
前一种挤压的是现在的现金流,后一种把压力推到弟弟读书那几年。无论哪一种,那笔被挪走的钱都不会自己回来。
借了多少、什么时候补、补不上的话是弟弟那份少一点还是家里的应急垫子薄一点,开头都没人想清楚。等弟弟要交头一笔钱的时候,那笔钱已经不是原来的数了。
所以真正要紧的,从来不是「能不能借」。
离得越远的钱,边界越松。松掉的那一块,最后多半由还没出发的那个孩子来承担。
这些事,一个孩子的时候不用想
① 时间轴不是加法
一个孩子,只需要盯「什么时候交学费」。两个孩子,得看两条线叠起来以后,哪一年是双份、哪一年是空档。
上面那个排法里,空档是不存在的。这句话翻过来就是:六年里每一年都有一笔确定要往外拿的钱,家里没有「今年缓一缓」这个选项。
我不太爱用「压力大」这三个字。真正折磨人的不是那个数字,是没有可以松一口气的年份。
② 两笔钱处在不同阶段
姐姐那笔已经进入使用期。学费和房租什么时候交,基本是确定的。对这笔钱,最要紧的是随时能拿出来。
弟弟那笔还有三年。学校、地区、学制,甚至最后到底出不出得去,都还可能变。对这笔钱,最要紧的不是提前锁死,是保留能调整的空间。
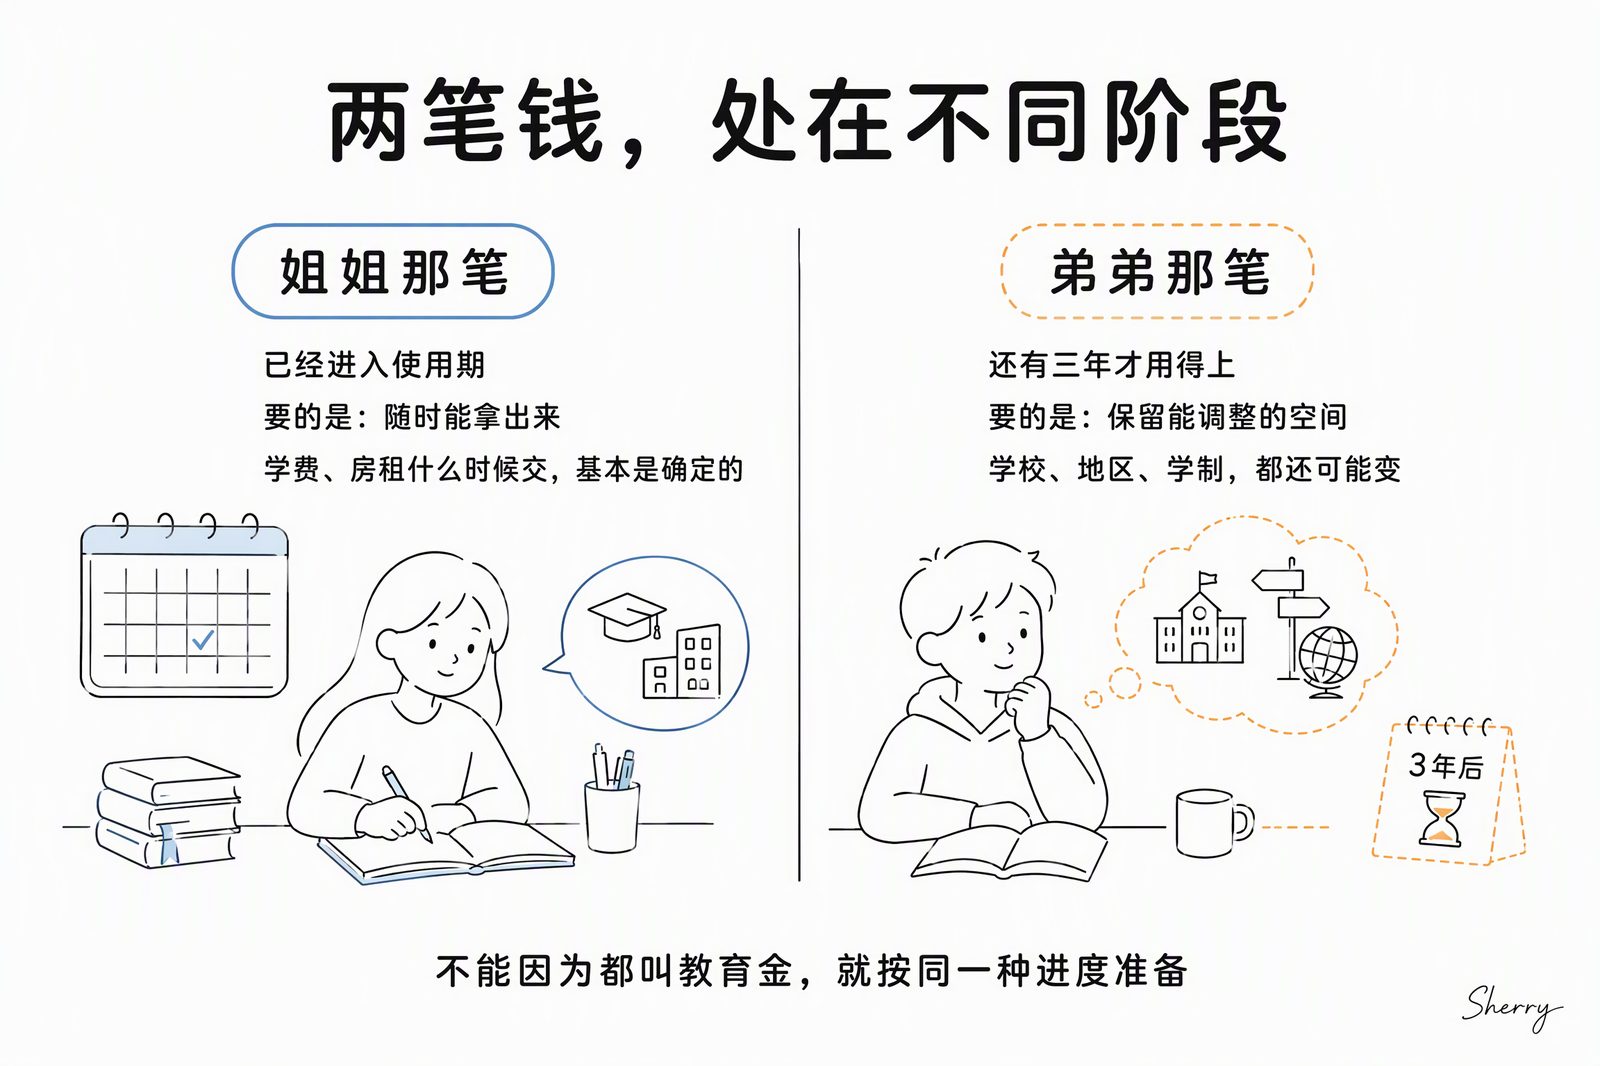
所以两笔钱不能因为都叫教育金,就放在一起、按同一种进度准备。姐姐那笔要保证随时拿得出来,弟弟那笔要留出还能改的余地。
弟弟那笔最脆弱的地方,恰恰是它还没开始用。因为没有人在天天花它,也就没有人天天盯着它。姐姐那笔每个月都在动,家里心里有数;弟弟那笔静静放着,最容易被当成「暂时用不上的钱」。
最危险的就是这两个字:暂时。
两个孩子的用钱时间不同,涉及换汇和跨境安排的,也该按各自的实际使用时间分别处理。(须以届时官方规定及家庭情况为准。)
③ 还有一条线容易被漏掉:父母自己那几年
两个孩子的支出连起来六年,这段往往正好压在父母收入开始走平、离退休越来越近的那一段上。
孩子那边要的钱一年比一年多,父母这边的收入却已经开始走平。
这不是要吓人。只是画时间轴的时候,父母那条线也得画上去。不然这张图只有支出,没有收入,看出来的结论是歪的。
这张表可以存下来
这是林家那张。换成你自己家,把格子里的字换掉就行:
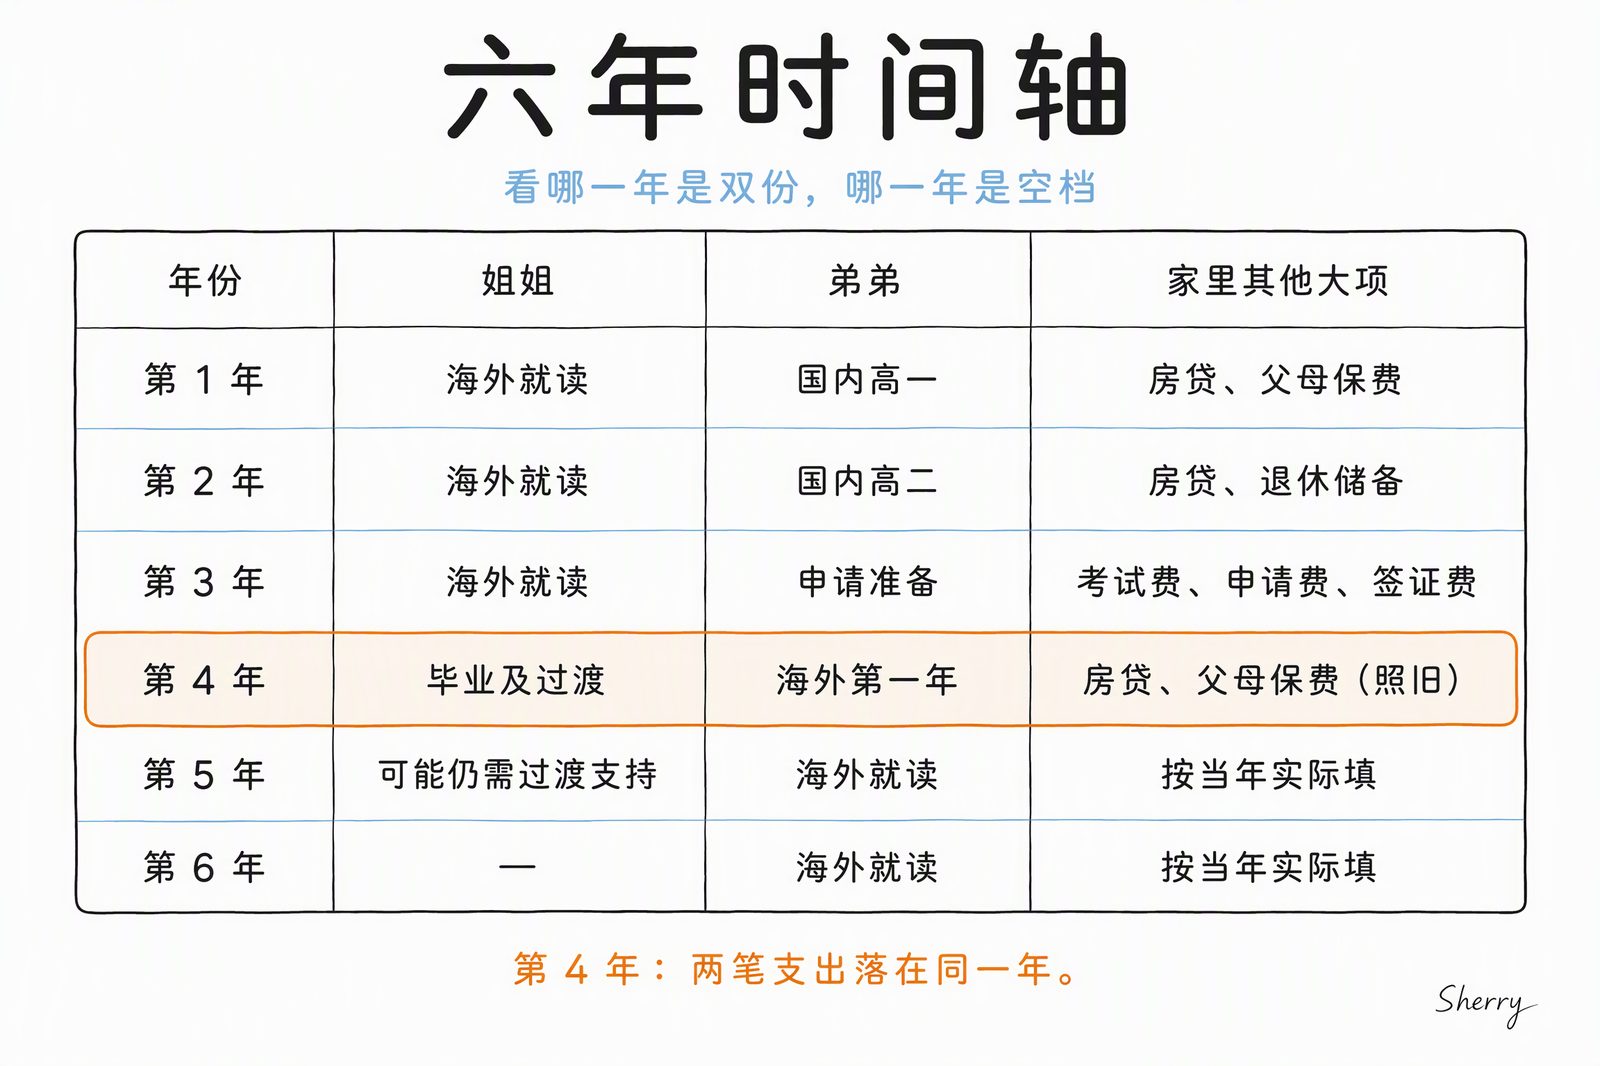
| 年份 | 姐姐 | 弟弟 | 家里其他大项 |
|---|---|---|---|
| 第 1 年 | 海外就读 | 国内高一 | 房贷、父母保费 |
| 第 2 年 | 海外就读 | 国内高二 | 房贷、退休储备 |
| 第 3 年 | 海外就读 | 申请准备 | 考试费、申请费、签证费 |
| 第 4 年 | 毕业及过渡 | 海外第一年 | 房贷、父母保费(照旧) |
| 第 5 年 | 可能仍需过渡支持 | 海外就读 | 按当年实际填 |
| 第 6 年 | — | 海外就读 | 按当年实际填 |
(「—」表示这一年没有这笔支出。第 4 年这一行要留意:弟弟的押金、机票、首期学费,和姐姐毕业到落脚那一段,落在同一个年头里;也正因为那一年最挤,家里的应急钱最容易在这时被「先借用一下」。)
看这张表的时候,别先问一共要多少钱。先看两件事:
有没有哪一年是双份的;有没有哪一年是完全空出来的。
多数家庭画完才发现,第二件事的答案是没有。
三个问题
- 你给两个孩子做的准备,是「一人一份」,还是按各自出去的年份分开排的?
- 哪一笔因为离用还远,最容易被「先借用一下」?如果已经挪过,有没有写下金额和补回来的日期?
- 两笔支出重叠的那一年,缺口从哪里补?当年收入、提前留出的过渡钱,还是某笔本来不该动的钱?
先确认哪些钱不能动
画完时间轴,如果发现第 4 年可能有缺口,先别急着从家里别的账户里补。
在决定「哪笔钱可以挪」之前,得先划出三条底线:应急的钱、医疗照护的钱、父母退休以后要用的钱。这三笔不属于两个孩子中的任何一个,也不该在两份教育支出之间被反复调动。
可在这六年里,最容易被拿去「先借用一下」的,往往就是第一笔。
如果想先看看这三笔里哪一笔最薄,下面这个自查,11 道题,大约 3 分钟,只做排序,不推产品。
那句话,还是没问出口
写到这里,林家那顿饭的结尾,我还是没有替他们写。
因为「先紧着谁」这个问题,本来就不该等到要交钱那天才回答。
趁弟弟还没有出发,先把他的那笔钱和家里的应急钱分开。如果已经挪过,就把金额和补回来的日期写下来。
往后六年,也许没有一年能完全松下来。但至少,不必等到最缺钱的时候,才临时决定哪一笔往后推。
用 3 分钟,把家里的目标排一遍先后
全部在手机上完成。做完你会看到:
- 你填的几个目标,按紧迫程度排出来的先后顺序;
- 「三笔不能动的钱」里,最薄的那一笔是哪笔;
- 未来三年需要单独检查的部分。
无需填写姓名、手机号或邮箱,也不会向你推荐任何产品。
开始 3 分钟自查 →本文仅用于家庭目标整理与一般性信息分享,不构成针对个人的投资、保险、法律或税务建议。文中家庭根据多个家庭的共同情况综合而成,不对应任何具体个人。涉及换汇、跨境资金的具体安排,请以届时当地官方规定及个人实际情况为准。